두 자녀를 둔 직장인 김모(38)씨는 10년 전부터 가지고 있던 청약예금을 헐고 주택청약종합저축을 새로 들까 고민 중이다.
이미지 확대
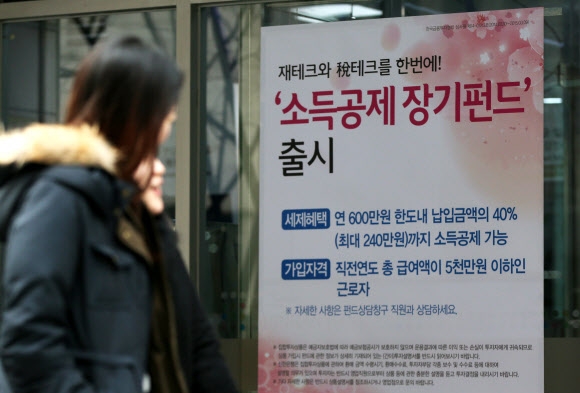
’13월의 세금폭탄’ 피해자들 위한 상품도 등장 22일 서울시내 한 은행 입구에 ’재테크와 세(稅)테크를 한번에’라는 캐치프레이즈를 사용한 ’소득공제 장기펀드’ 출시 안내문이 붙어 있다. 금융권에 따르면 세제 개편으로 인해 연말정산 후 세금을 환급받기는커녕 추가로 납부해야 하는 직장인들이 속출하면서 각 은행 지점마다 세금을 한푼이라도 아끼려는 ’소장펀드’, 퇴직연금, 청약저축 등 절세상품 문의가 늘고 있다. 연합뉴스
닫기이미지 확대 보기
’13월의 세금폭탄’ 피해자들 위한 상품도 등장
22일 서울시내 한 은행 입구에 ’재테크와 세(稅)테크를 한번에’라는 캐치프레이즈를 사용한 ’소득공제 장기펀드’ 출시 안내문이 붙어 있다. 금융권에 따르면 세제 개편으로 인해 연말정산 후 세금을 환급받기는커녕 추가로 납부해야 하는 직장인들이 속출하면서 각 은행 지점마다 세금을 한푼이라도 아끼려는 ’소장펀드’, 퇴직연금, 청약저축 등 절세상품 문의가 늘고 있다. 연합뉴스
연말정산 시뮬레이션 결과, 작년보다 근로소득세가 80여만원 늘어날 것으로 보이기 때문이다.
김씨는 “예전에 가입한 청약예금의 1순위 자격이 아쉽기는 하지만 향후 몇년간 신규 아파트 청약을 할 계획이 없다 보니 주택청약종합저축으로 소득공제 혜택을 추가로 받는 게 나을 것 같다”고 말했다.
직장인 이모(31)씨는 “그동안 카드공제와 연금저축 외엔 공제혜택을 거의 받지 않았는데 이제는 내년 연말정산을 위해 공제 상품을 철저히 챙길 생각”이라고 말했다.
22일 금융권에 따르면 근로소득자의 연말정산 부담 증가가 논란을 빚는 가운데 공제혜택을 받을 수 있는 금융상품을 문의하며 내년도 연말정산에 미리 대비하려는 직장인들이 늘고 있다.
금융사들도 영업점을 중심으로 창구를 찾는 고객을 상대로 관련 상품을 권유하는 등 판매에 열을 올리는 모습이다.
특히 장기집합투자증권저축펀드(일명 소장펀드)는 작년에 처음 출시된 상품이다 보니 미가입자들의 가입 문의가 늘고 있다.
총급여 7천만원 이하로 무주택 가구주라면 소득공제가 대부분 세액공제로 바뀐 상황에서 아직까지 소득공제로 남아 있는 주택청약종합저축을 최대한도로 활용하는 게 바람직하다.
전문가들은 초저금리 상황에서 절세상품을 최대한도로 가입하는 ‘세(稅)테크’가 재테크의 기본이라고 조언한다.
은행에서 쉽게 접할 수 절세 금융상품을 골라봤다.
◇장기집합투자증권저축펀드
일명 ‘소장펀드’로 불리는 장기집합투자증권저축펀드는 자산총액 40% 이상을 국내 주식에 투자하는 장기적립식 펀드다. 연 납입한도는 600만원, 계약기간은 최소 10년 이상이다.
직전 과세기간에 총급여액이 5천만원 이하인 근로소득자만 가입할 수 있다. 일용 근로자나 종합소득 합산대상에 다른 소득이 있는 사람은 가입대상에서 제외된다.
10년간 납입했다는 가정하에 납입액의 40%(최고 240만원)를 소득공제 해준다. 이 상품은 올해 연말까지 가입할 수 있다.
가입을 원하면 소득확인증명서를 발급받아 상품 판매처에 제출해야 한다.
◇연금저축
연금저축(연금계좌 세액공제)은 연간 1천800만원 한도 안에서 근로자가 아닌 경우에도 가입할 수 있는 개인연금 상품이다.
투자자가 금융사에서 연금저축계좌를 개설하고, 일정 금액의 돈을 넣으면 금융사들은 보험, 신탁, 펀드 등에 투자한다.
종합소득이 있는 거주자가 연금저축 등을 납부하면 해당 과세기간의 종합소득급액에서 그 과세기간에 납부한 보험료(연간 400만원 한도)의 납입액을 세액공제 해준다.
연금저축 납입금은 연간 최대 400만원까지 13.2%(주민세 포함)의 세액공제 혜택이 있다.
◇퇴직연금
올해 유일하게 세제혜택이 확대된 금융상품은 퇴직연금이다.
2014년도에는 연금저축만 연 400만원 한도에서 세액공제가 주어졌는데, 올해부터는 연금계좌 세액공제 한도와는 별도로 퇴직연금 납입 한도가 연 300만원 추가됐다.
별도로 300만원 적립이 가능하면서 연말정산 때 약 40만원(공제율 13.2%)을 더 돌려받을 수 있다.
연금저축과 퇴직연금을 합하면 세액공제액은 최대 700만원이다.
퇴직연금 확정기여(DC)형과 개인형 퇴직연금계좌(IRP) 가입자는 기존 계좌에 본인이 추가로 납입하면 된다. 확정급여(DB)형 가입자는 IRP 계좌를 새로 개설해 납입하면 된다.
다만 퇴직연금은 5년 이상 가입 기간을 유지해야 하고 55세부터 연금으로 수령해야 한다.
55세 이전에 해지하면 수령액에 16.5%의 기타소득세가 부과된다. 10년 이상의 연금으로 수령하면 연금소득세로 저율 과세(연령대별 3.3∼5.5%)만 부과된다.
◇주택청약종합저축
총급여 7천만원 이하로 무주택 가구주라면 주택청약종합저축을 최대한 활용할 필요가 있다. 소득공제 한도가 올해 240만원으로 두 배로 확대됐기 때문이다.
납입금액의 40%까지 소득공제를 받을 수 있다.
근로소득자의 소득공제 항목이 대부분 세액공제로 전환된 가운데 자격 요건에 해당할 경우 절세효과가 클 것으로 보인다.
국민은행 대치 PB센터의 신동일 팀장은 “작년에 출시된 소득공제 장기펀드는 자격요건이 될 경우 최대한도로 활용하고 연금저축도 아직 가입 안하거나 최대한도로 불입하지 않은 사람은 이를 최대한 활용해야 한다”며 “공제혜택 기회가 줄어든 만큼 최대한 활용한다는 자세로 접근해야 할 것”이라고 말했다.